Monatsarchiv: September 2026

BASF – wieder neue Aktienanleihe

ISIN: DE000GW8N2Q4

erwartete Rendite: 6,3%

Seit 2024 bin ich nacheinander in zwei Aktienanleihen investiert gewesen, um ggf. bei 38 Euro (ca. 10% unter meinem letzten Kaufkurs) nachzukaufen und so lange die Rendite der impliziten Put Verkäufe zu genießen. Diese Woche ist auch die zweite Aktienanleihe zum Nominalwert zurückgezahlt worden.

Der Kurs liegt mit über 52 Euro auch deutlich über der Schwelle von 38 Euro und bei diesem hohen Abstand war ich gespannt, ob und mit welcher möglichen Rendite ich noch mal eine Aktienanleihe zum Kurs von 38 finden würde. Tatsächlich wurde ich problemlos fündig, allerdings ist die Rendite dieser nun dritten Aktienanleihe rund 2%-Punkte niedriger als die vorherige, aber in Anbetracht des aktuell auch relativ hohen Puffers ist die Rendite für mich trotzdem ok.

Sollte sich das Geschäft von BASF weiter stabilisieren und dann wieder positiv entwickeln, wovon ich eigentlich ausgehe, wird dieses Spiel mit dem von mir gewünschten Kursniveau irgendwann keinen Sinn mehr machen, aber bis Juni 2028 bin ich jetzt erst mal versorgt. Mal sehen, wie es dann aussieht.
Headwater Exploration wird übernommen

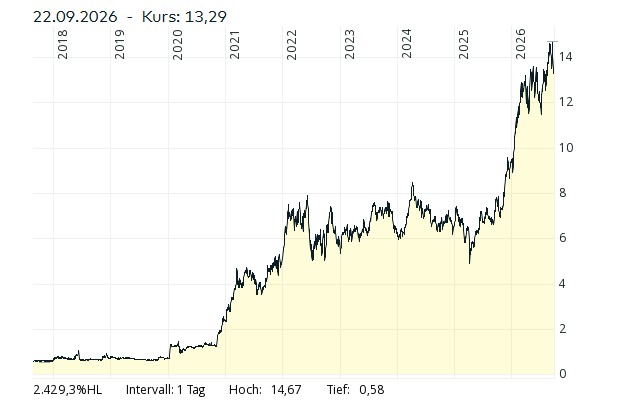
aktueller Kurs: 13,29 CAD

Headwater Exploration, die damals noch Corridor Resources hieß, habe ich 2017 als aussichtsreiches fast net-net vorgestellt.

2020 wurde das Unternehmen von einem neuen Management Team übernommen und in Headwater Exploration umbenannt. Mit dem neuen Management und globalen Umständen, die zu hohen Ölpreisen geführt haben, begann die eigentliche Erfolgsstory, die weit über die zu niedrige Bewertung hinaus ging.

Vor ungefähr 2 Wochen wurden nun wieder einschneidende Veränderungen bekannt gegeben. Denn das Management hat eine Fusion mit Tamarack Valley Energy beschlossen. Beide sind stark im Clearwater Gebiet tätig und erhoffen sich so erhebliche Synergien. Außerdem erreicht das Unternehmen mit 10 Mrd. CAD Dollar eine beachtliche Größe. Das ist schon eine andere Größenordnung als die rund 56 Mio. CAD Dollar als ich Corridor Resources 2017 gekauft habe.

Gekauft habe ich, wie gesagt, aufgrund der extrem niedrigen Bewertung, gehalten habe ich dann wegen der überzeugenden Wachstumsgeschichte. Zuletzt hatte ich dann schon überlegt die Postion mal zu verkleinern, da die Bewertung mit einem KGV von 17 doch schon ganz hoch geworden ist und das Wachstum nicht endlos so stark weitergehen kann. Zum Vergleich, die Bewertung ist doppelt so hoch wie Shell mit einem KGV von 8,7.

Weiterlesen →

staatlich regulierte Rendite für Infrastruktur

Hinweis: hier geht es heute nicht um ein konkretes Investment. Wen nur das interessiert, muss nicht weiterlesen…

Ich mag bekanntlich Investitionen in Infrastruktur, musste aber schon oft von einem Investment absehen, weil die regulierten Erträge so hoch sind, dass die betreffeneden Unternehmen zu einem mehrfachen des Buchwerts gehandelt werden. So etwas schreit meiner Meinung nach, nach einer Senkung in der nächsten Regulierungsperiode, auch wenn ich noch nie mitbekommen habe, dass es dazu gekommen wäre. Vielleicht lag das gar nicht, wie von mir unterstellt, an guter Lobby Arbeit sondern an der Art und Weise wie die betreffenden Behörden vorgehen. Dieser Gedanke kam mir zumindest nach einer Pressemitteilung der Thüga AG einem regionalen Energie- und Wasserversorger.

Laut dieser Pressemitteilung plant die Bundesnetzagentur für die nächste Regulierungsperiode (2028 bis 2032) der Gasnetze einen Kapitalverzinsung von 3,76% und darin stecken unterstellte Fremdfinanzierungskosten von 2,43% und zwar in einer Zeit in der sich 5-jährige Bundesanleihen mit rund 3,3% rentieren. Offenbar denkt in der Bundesnetzagentur niemand darüber nach, was eine angemessene Rendite darstellt, sondern laut Pressemitteilung wird lediglich ein Durchschnitt der letzten Jahre zu Grunde gelegt. Das hat für Netzbetreiber lange Zeit sehr gut (zu gut) funktioniert, weil die Zinsen immer weiter gesunken sind. Dieser Trend ist nun aber gebrochen und es sollte unmittelbar einleuchtend sein, dass so die Investitionen gegen Null tendieren werden. Ich fürchte eine analoge Vorgehensweise für die Stromnetze, die eigentlich massive Investitionen benötigen, sofern man denn etwas für die Elektrifizierung und gegen den Klimawandel tun möchte.

Auch wenn die Wahrscheinlichkeit gering ist, schreibe ich das hier für den Fall, dass einer meiner Leser (energie-)politisch aktiv ist oder bei einem größeren Medium als meinem blog arbeitet. Vielleicht kann dieser Wahnsinn noch rechtzeitig gestoppt werden.

OMV Anleihe bis 2036

ISIN: XS2886118236

aktuelle Rendite: 4,3%

OMV Anleihen habe ich inzwischen einige gehalten. Der letzte längere Artikel stammt aus dem Jahr 2023. Die dort angesprochene lange Anleihe ist inzwischen auch schon nicht mehr so lang und inzwischen bekommt man für 10-jährige Anleihen auch die mehr als 4% Rendite, die ich mir schon vor ein paar Jahren gewünscht habe.

Die Fremdkapitalquote der OMV ist inzwischen mit 19% etwas höher als damals, für mich aber immer noch in einem absolut konservativen Rahmen. Gleichzeitig verdient OMV im aktuellen Marktumfeld natürlich sehr viel, so dass sich die netto Verschuldung bald auch wieder senken könnte.

Ich hatte diese Anleihe schon vor meinen Verkäufen vor ein paar Wochen als Ziel für einen Teil der Erlöse im Auge. Ich habe allerdings erst noch den Zinstermin abgewartet, um nicht hohe Stückzinsen zahlen zu müssen. Letzte Woche hatte ich dann noch Probleme mit der Order Freigabe meiner banking app. Zum Glück haben sich sowohl der Kurs der Deutsche Wohnen als auch der Kurs dieser OMV Anleihe in der Wartezeit zum meinen Gunsten entwickelt. Wenn man kein Timing kann, muss man halt mal Glück haben!

Deutsche Wohnen – vierter Nachkauf

aktueller Kurs: 16,18 Euro

Im Vergleich zu meinem letzten Nachkauf im März ist der Kurs der Deutsche Wohnen inzwischen noch mal um rund 14% gefallen. Ich sehe dafür zwei mögliche Ursachen:

1) Die weiterhin hohe Inflation sorgt für steigende Zinsen und die Sorge noch weiter steigender Zinsen. Höhere Zinsen sorgen für niedrigere Immobilienbewertungen und damit für sinkende Kurse. Mir stellt sich allerdings die Frage, ob der Markt hier ernsthaft unterstellt, dass Vonovia die Mindestdividende für die Deutsche Wohnen nicht mehr leisten kann. Ich gehe eher davon aus, dass der Titel aus Solidarität mit anderen Immobilienwerten sinkt, obwohl hier eine klare Sondersituation vorliegt. Bei inzwischen über 6,5% Dividendenrendite mache ich mir über steigende Zinsen jedenfalls keine Sorgen.

2) Sorgen bereiten könnten dem Markt auch die Wahlumfragen in Berlin nach denen Die Linke bei den Wahlen tatsächlich die stärkste Kraft werden könnte. Ich glaube allerdings selbst in so einem Szenario nicht an eine Verstaatlichung der Deutsche Wohnen und schon gar nicht ohne eine angemessene Entschädigung. Da die Deutsche Wohnen derzeit m.E. deutlich unter dem Substanzwert notiert, könnte es durch eine Entschädigung sogar relativ schnell zu einer Hebung von stillen Reserven kommen. So viel Glauben an Deutschland habe ich noch. Kommt es anders würde ich wohl anfangen über das Thema Auswanderung nachzudenken. Da wäre dann der immer noch relativ kleine mögliche Verlust dieser Position das kleinere Problem.

FAZIT

Während ich bei Immobilien im Allgemeinen aktuell auch vorsichtig bin, halte ich die Deutsche Wohnen durch den Gewinnabführungsvertrag mit Vonovia bei einem KGV von 7 und einer Dividendenrendite von über 6,5% für sehr attraktiv. Ich konnte mir schon beim letzten Nachkauf nicht vorstellen, dass die hohe Dividende nicht irgendwann einen Boden beim Kurs sichert, aber wir werden sehen, ob ich noch mal überrascht werde. Unter unveränderten Umständen wäre dann bei ungefähr 14,50 Euro für mich der nächste Nachkauf in Sicht.