ISIN: IT0001250932
aktueller Kurs: 3,44 Euro
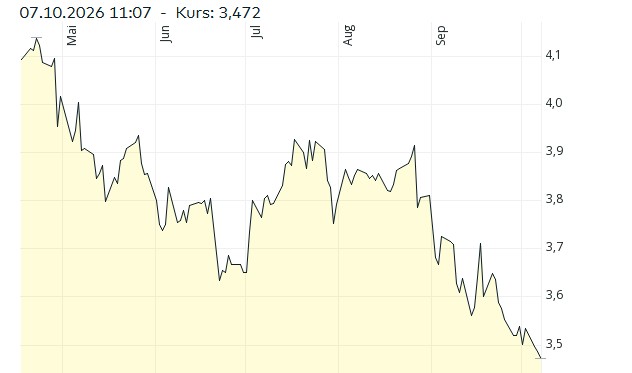
Das letzte wirklich neue Unternehmen, über das ich hier geschrieben habe, war cardfactory im Dezember letzten Jahres. Damit war ich teilweise 25% im Minus, was ein Grund war, warum sich Begeisterung, mich mit wirklich neuen Unternehmen zu beschäftigen, begrenzt war. Ein ansonsten gut laufendes Portfolio und Bequemlichkeit waren zwar weitere Gründe. Manchmal hat man mit Bequemlichkeit aber auch Glück und ein potentieller Einstiegskurs wird günstiger. Hera habe ich seit April auf meiner to-do Liste stehen, aber erst jetzt da ich mit einem Hexenschuss zu Hause sitze, kann ich mich aufraffen mal etwas tiefer zu recherchieren. Meinem möglich Einstieg hat das nicht geschadet, er wäre rund 15% als im April:
Hera Geschäftsmodell
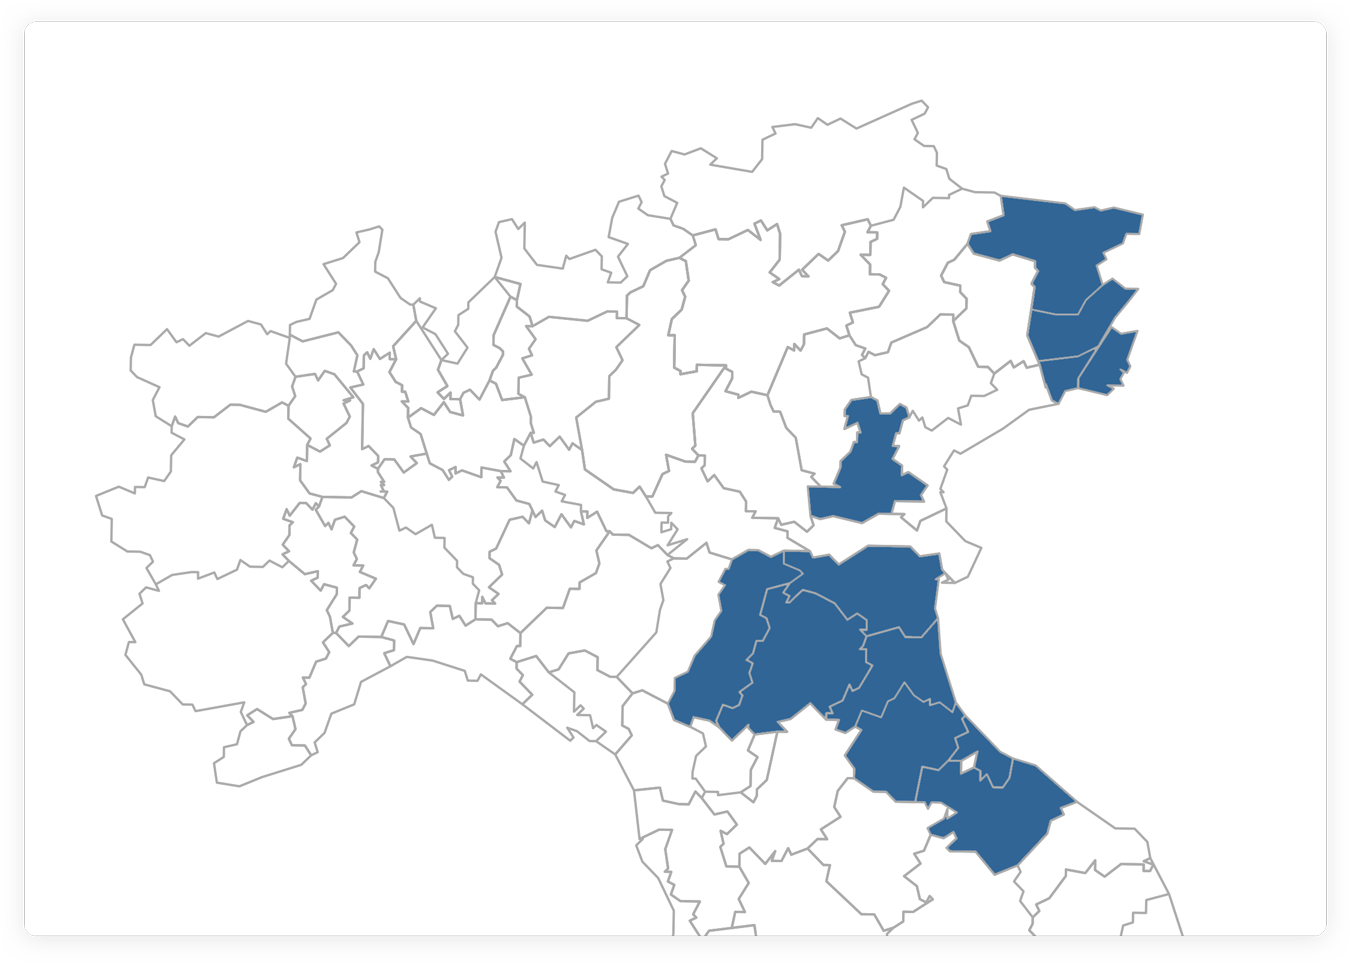
Während die meisten anderen Versorger sich auf ein Geschäftsfeld konzentrieren z.B. Strom- oder Gasnetze konzentriert sich Hera hauptsächlich auf den Nordosten Italiens und bietet hier alle möglichen Versorgungsleistungen an.
Schwerpunkt der Tätigkeit sind die Regionen:
1) Emilia-Romagna (Hauptsitz in Bologna)
2) Friaul-Julisch Venetien
3) Venetien
4) Marken
Tätig ist Hera als:
1) Abfallentsorger
2) Wasserversorger
3) Abwasserentsorger
4) Gasversorger
5) Stromversorger
6) Betreiber von Straßenbeleuchtungen
Obwohl Hera nur regional eingeschränkt tätig ist, hat Hera (nach eigenen Angaben) in allen Märkten eine beachtliche Marktposition:
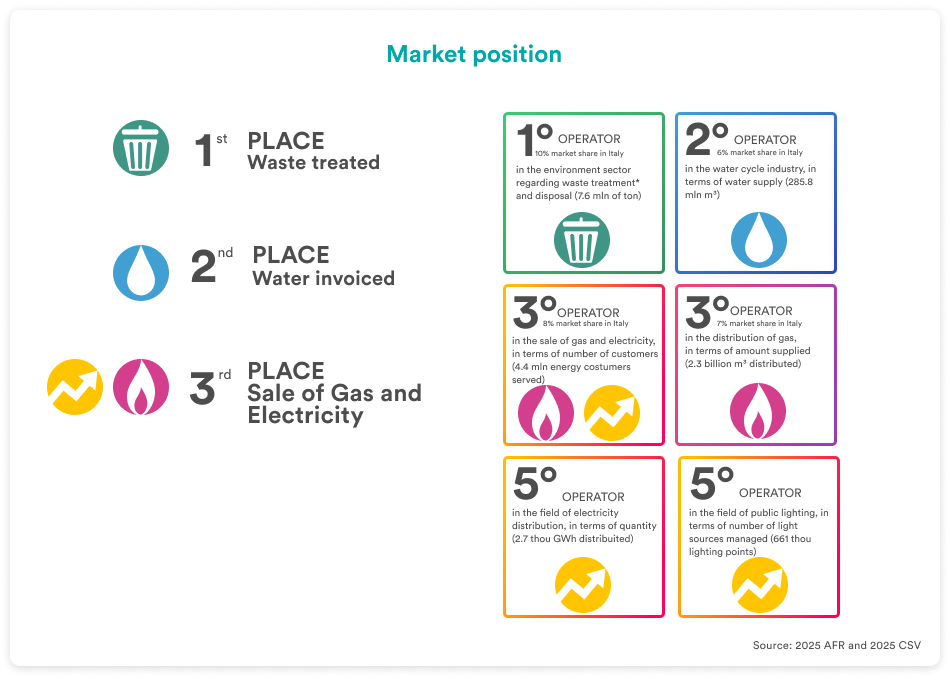
Quelle: Investor Relations Seite des Unternehmens
Das mag auch daran liegen, dass der Versorgermarkt in Italien stark fragmentiert ist. Ähnlich wie Ascopiave ist die Hera Gruppe durch den Zusammenschluss von 11 Versorgern entstanden und hat seit 2002 in mehr als 40 Transaktionen weitere Versorger übernommen.
Durch diese Historie hat Hera ebenfalls ähnlich wie Ascopiave mit rund 46% einen hohen Anteil kommunaler Aktionäre. Die übrigen 54% befinden sich im Streubesitz.
Hera Geschäftsentwicklung
Infrastruktur Investments sind wohl für die meisten, zumindest für mich, interessant, weil sie eine konstante Geschäftsentwicklung und Rendite versprechen. Diese Grafik aus der Investor Relations Seite des Unternehmens fasst das für Hera sehr gut zusammen.
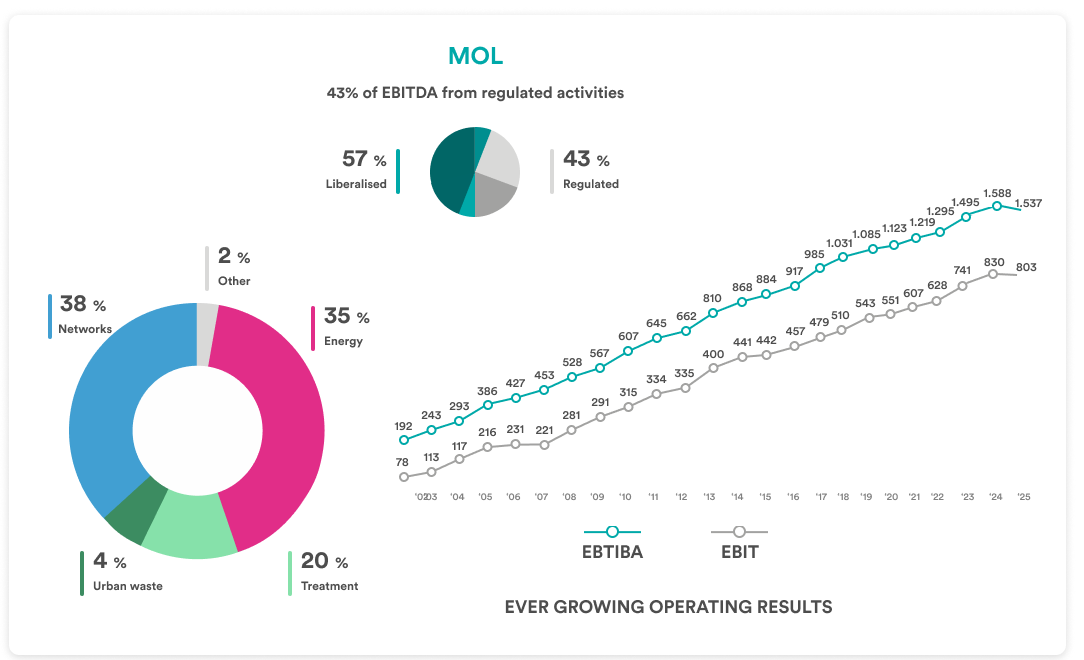
Durch die verschiedenen Segmente erscheint der Umsatz sehr gut diversifiziert, wobei das auch täuschen könnte, da es sich nur um regulierte, lokale Monopole oder öffentlich ausgeschriebene Dienste handelt. Ich würde nicht ausschließen, dass hier Probleme in einem Bereich auch andere anstecken könnten. Die Entwicklung seit 2002 zeigt jedoch fast schon perfekt eine langsame aber stetige Aufwärtsentwicklung.
Hera Bewertung
Auf dem aktuellen Niveau wird Hera mit einem KGV von 11 bewertet bei einer Dividendenrendite von 4,7%. Die Dividendenrendite ist nicht nur hoch, sondern Hera wird demnächst auch zu den sogenannten Dividendenaristokraten gehören, die seit mindestens 25 Jahren die Dividende immer konstant gezahlt oder erhöht haben. Die meisten Dividendenaristokraten, die ich kenne sitzen in den USA und haben eine sehr viel niedrige Dividendenrendite, was es natürlich viel leichter macht die Dividende nie senken zu müssen.
Für eine Konstanz der Dividendenrendite spricht aus meiner Sicht auch der hohe Anteil von Kommunen unter den Aktionären, die ebenfalls ein Interesse an hohen aber auch konstanten Dividenden haben dürften.
Last but not least komme ich noch zu dem Knackpunkt bei kapitalintensiven und insbesondere bei regulierten Investments, der mich häufig von einem Investment abgehalten hat, dem Kurs Buchwert Verhältnis. Bei Hera liegt das aktuell bei etwa 1,2. Mehr als 1 ist zwar für mich nicht ideal, aber 1,2 liegen eindeutig noch in einem Bereich, den man gut vertreten kann, insbesondere da auch nur die rund Hälfte der Erträge aus direkt regulierten Geschäften stammen.
FAZIT
Ich bin grundsätzlich eher skeptisch was Übernahme getriebene Geschäftsmodelle angeht. Ausnahmen bestätigen aber die Regel und mit mittlerweile über 20 Jahren track record scheint mir Hera plausibel so eine Ausnahme zu sein.
Die Dividendenrendite ist attraktiv, gut durch den Gewinn gedeckt und wichtige andere Aktionäre legen vermutlich auch Wert darauf. Auch im Vergleich zum Buchwert ist die Bewertung nicht viel zu hoch.
Die anfänglich erwähnten -15% seit Hera auf meiner todo Liste steht, würde ich aktuell darauf schieben, dass die Zinsen weltweit gestiegen sind und Dividendentitel deshalb relativ weniger attraktiv geworden sind. Da ich bei Hera aber noch nicht so gut im Thema bin, kann es aber natürlich auch sein, dass ich schlicht und einfach etwas übersehe.
Ich habe mich entschieden mit einer Einstiegsposition bei Hera zu beginnen und das Unternehmen dann laufend zu verfolgen. Vielleicht ergibt sich dann irgendwann die Gelegenheit noch günstiger nachzukaufen oder die kleine Position wächst von alleine in eine normale.