Kategoriearchiv: Analysen

Prosafe SE – Unterkünfte auf hoher See

ISIN: CY0100470919

aktueller Kurs: 58 NOK

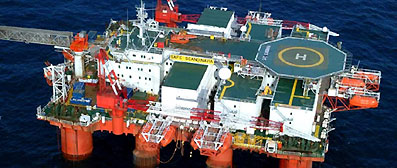
Prosafe ist ein im Grunde norwegisches Unternehmen mit Sitz auf Zypern, das mir irgendwo bei meinen Recherchen zum Schiffsmarkt mal über den Weg gelaufen ist. Das Geschäft von Prosafe ist sehr viel spezieller als das von allen anderen Schiffsgesellschaften, die ich bisher betrachtet habe. Sie vermieten Wohn-Plattformen, die bei der offshore Öl- und Gasproduktion eingesetzt werden.


Prosafe_Safe_scandinavia

Quelle: http://www.prosafe.com/safe-scandinavia/category142.html

Weiterlesen →

Opap – nur ein (niedriges) Angebot für den Staatsanteil

aktueller Kurs: 6,76

Diverse Medien berichten heute über den Privatisierungsversuch der griechischen Regierung für ihren 33% Anteil an Opap. Letztlich blieb nur ein einziges gültiges Angebot für die Anteile übrig und das lag mit EUR 6,48 deutlich unter dem Börsenkurs, der in den letzten Wochen häufig über 7 Euro lag. Aktuell fällt der Preis um 2% liegt aber immer noch etwas über dem Angebotspreis. Die griechische Regierung möchte die Privatisierung nicht um jeden Preis und hat dem Bieter Emma Delta, einem Konsortium aus Tschechien und Griechenland, bis Donnerstag Zeit gegeben sein Angebot zu erhöhen.

Es bleibt also erstmal spannend und es dürfte noch nicht ausgemacht sein, dass die Privatisierung am Ende überhaupt stattfindet. Ich hatte natürlich unterschwellig die Hoffnung, dass die Bieter, die sehr detaillierten Zugriff auf die Unternehmensdaten hatten, zu dem Ergebnis kommen, dass das Unternehmen an der Börse hoffnungslos unterbewertet ist. Das ist auch nicht mal ausgeschlossen, denn es bleibt auch die Möglichkeit, dass sie ein Schnäppchen machen wollen und das geboten haben, was sie glaubten bieten zu müssen und nicht das was sie meinen was das Unternehmen wert ist. Dafür spricht, dass das zweite vorgelegte Angebot ausgeschieden ist, weil die Investoren sich nicht darauf einlassen wollten einen möglichen Gewinn aus dem Weiterverkauf der Anteile in den ersten 3 Jahren zu 50% mit dem griechischen Staat zu teilen. Diese Investoren hatten mehr geboten und müssen trotzdem deutliches Potential gesehen haben, sonst hätten sie dieses Klausel nicht abgelehnt.
Microsoft – kurzes Update zu den Zahlen von Q1 2013

aktueller Kurs: USD 30,82

Microsoft hat am letzten Freitag Geschäftszahlen für das erste Quartal 2013 vorgelegt, was im abweichenden Geschäftsjahr von Microsoft das dritte Quartal ist. Ich habe noch mit einer Meinungsäußerung gewartet, bis ich heute die Mitschrift das Analysten Calls lesen konnte. Die Zahlen sind am Markt als überraschend gut aufgenommen worden und der Kurs stieg kräftig an. Heute steigt der Kurs sogar noch mal um über 3%.

Weiterlesen →

Nokia legt Zahlen zum Q1 2013 vor

aktueller Kurs: 2,42 EUR

Nokia hat heute die Zahlen für das erste Quartal 2013 veröffentlicht und den Markt damit enttäuscht. Der Kurs fällt aktuell um mehr als 8%. Ich habe kurz in die Zahlen reingeschaut und den Analysten Call angehört. Um das Ergebnis vorwegzunehmen, mit der Anleihe fühle ich mich weiter mehr als wohl und bei der Aktie warte ich weiter ab.

Weiterlesen →

Diana Containerships

ISIN: MHY2069P1016

aktueller Kurs: USD 5,29

Nach dem ich Diana Shipping schon im Depot habe, setze ich meine Reihe mit Schifffahrtsaktien mit Diana Containerships fort. Wie der Name schon nahelegt, ist dies der Ableger von Diana Shipping für Containerschiffe. Mal schauen, ob die ehemalige Tochtergesellschaft mich bzgl. Flotte, Bilanzstruktur und Bewertung genauso überzeugt.

Weiterlesen →

Costamare Inc. – dieses Mal Containerschiffe

ISIN: MHY1771G1026

aktueller Kurs: 15,55 USD

Mit Diana Shipping habe ich ja bereits ein Unternehmen mit einer Flotte von Massengutfrachtern gefunden, das ich für attraktiv und für attraktiv bewertet halte. Mit meinen Investments im Schiffsbereich soll es das aber damit noch nicht gewesen sein. Als nächstes suche ich nach einer passenden Flotte mit Containerschiffen. Costamare ist so ein auf Containerschiffe spezialisiertes Unternehmen mit einer Flotte von 47 Schiffen zzgl. 10 Bestellungen, die im Laufe von 2013 bzw. Anfang 2014 ausgeliefert werden. Auf Costamare bin ich gestoßen, weil ein JP Morgan Analyst Diana Shipping nur mit neutral bewertet hat, während Costamare mit overweight eingestuft wurde. Meine Meinung bilde ich mir zwar lieber selber, aber diese positive Einschätzung war für mich der Anlass mir Costamare auch mal anzuschauen.

Weiterlesen →

Und es geht doch: spanische Quellensteuer erstatten lassen

Ich hatte in meinen Artikeln zu Bolsas Y Mercados ein paar mal erwähnt, dass die Besteuerung der Dividenden für deutsche Privatanleger sehr unglücklich geregelt ist. Grundsätzlich behält Spanien eine Quellensteuer auf Dividenden ein, aber bis zu einer Dividendensumme von 1.500 Euro pro Jahr kann man sich diese Quellensteuer wieder erstatten lassen. Der deutsche Fiskus macht es sich leicht und rechnet die Quellensteuer nicht an, da man sie sich ja erstatten lassen kann.

Im Juli/August 2012 habe ich mich durch die Anträge gekämpft und versucht die Quellensteuer für 2011 wiederzubekommen. Nach dem Abschicken der Formulare habe ich nie wieder was gehört. Inzwischen hatte ich die Hoffnung schon aufgegeben und war davon ausgegangen, dass die nichts zahlen, weil ich irgendwo einen formalen Fehler gemacht habe. Heute habe ich dann völlig überraschend eine Überweisung in beantragter Höhe auf dem Konto gehabt. Es geht also doch!

Weiterlesen →

Diana Shipping steigt in NY gestern um mehr als 10%

aktueller Kurs: 11,03 USD

Diana Shipping ist wenigen Tagen um mehr als 20% gestiegen. Alleine im gestrigen Handel in New York waren es mehr als 10%. Das hat mich natürlich neugierig gemacht. Die Suche nach Neuigkeiten zum Unternehmen verlief zunächst erfolglos. Eine zumindest teilweise Erklärung habe ich dann auf einer US Seite doch noch gefunden:

Weiterlesen →

Gagfah – Update Zahlen 2012

aktueller Kurs: 9,57


Gagfah hat gestern die Geschäftszahlen für 2012 vorgelegt. Der Markt hat darauf mit einem Sprung von 6% nach oben reagiert. Es wurde zwar noch nicht verkündet, dass die anstehende 2,1 Mrd. Euro Refinanzierung abgeschlossen wurde, aber man scheint kurz vor dem Abschluss zu stehen und hat auch schon wesentlich konkreter berichtet als in den Vorquartalen. Das dürfte der Hauptgrund für den Anstieg gewesen sein. Ein neuer CEO mit gutem Ruf und ein Gewinn 2012, nach dem Verlust 2011 dürften auch nicht geschadet haben…

Weiterlesen →

Vale – Update 2012 + Eisenerzmarkt

aktueller Kurs: 12,99 EUR

Vale hat schon am 27.02.2013 die Zahlen für 2012 vorgelegt. Ich bin allerdings erst in den letzten Tagen dazu gekommen sie mir mal anzuschauen. Wie nach den Quartalsberichten schon zu erwarten war, fiel das Ergebnis 2012 im Vergleich zum Vorjahr wesentlich schlechter aus. Das adjusted EBITDA fiel um 43%. Der Hauptgrund hierfür waren gesunkene Eisenerzpreise. Seit dem vierten Quartal 2012 haben sich die Preise aber massiv erholt. Ist die Aktie also mit einem erwarteten 2013’er KGV von 7,5 wieder günstig?

Weiterlesen →