Deutsche Bank Aktienanleihe

ISIN: DE000HVB6887

aktueller Kurs: 91,48%

Als vorerst letzten Beitrag zu meinem verstärkten Engagement in Finanztitel schreibe ich heute über eine relativ neue Aktienanleihe der UniCredit auf die Deutsche Bank.

Aktienanleihen oder andere Zertifikate kommen mir häufig in den Sinn, wenn ich mir denke, dass es gut gewesen wäre, früher mehr nach- oder einzukaufen. So zum Beispiel auch bei der Deutsche Bank, die ich letztes Jahr zu 10,74 nachgekauft habe, nach dem der Kurs vorher jahrelang teils deutlich unter 10 Euro gelegen hatte. Andererseits hat der Kurs jüngst aber auch mal wieder die 14 Euro überschritten. Trotz der heutigen Korrekturen durch den russischen Einmarsch in der Ukraine liegt der der Kurs der Deutsche Bank während ich dies schreibe noch bei knapp 12 Euro. Das ist kein Niveau auf dem ich jetzt dringend noch mehr kaufen muss, aber bei 8,64 Euro sieht es für mich schon anders aus.

Weiterlesen
Banken und Versicherungen

EURO STOXX Banks ISIN: DE0006289309

STOXX Insurance ETF ISIN: DE000A0H08K7

EURO STOXX Banks Kurs 10,362 Euro

STOXX Insurance Kurs: 33,51 Euro

Ich habe hier schon ein paar Mal darüber geschrieben, warum ich es für schwierig bis unmöglich halte Banken und Versicherungen aufgrund ihrer Geschäftsberichte zu bewerten. Letztlich kann man m.E. hauptsächlich darauf hoffen, dass sich die jeweilige Geschäftspolitik nicht wesentlich ändert und damit die Zahlen der Vergangenheit einem auch eine gewisse Tendenz für die Zukunft zeigen.

Das ist ein Grund warum ich lange die Finger von Titeln dieser Branchen gelassen habe. Letztes Jahr habe ich dann doch meine uralte Deutsche Bank Position etwas aufgestockt und bin bei Allianz und Münchener Rück neu eingestiegen. Allerdings kann ich immer noch nicht behaupten, dass wüsste warum diese Titel und nicht andere Player der Branche das richtige Investment sein sollen.

Nichts desto trotz habe ich den Eindruck, dass fast alle Werte dieser beiden Branchen sehr niedrig bewertet werden. Durch die langjährige Niedrig- und Nullzins Politik der Notenbanken ist auch klar und grundsätzlich richtig warum das so ist.

Wenn man allerdings davon ausgeht, dass sich die Gewinne dieser beiden Branchen in der Nähe der zyklischen Tiefs befinden und gleichzeitig auch noch die Multiplikatoren auf diese niedrigen Gewinne sehr niedrig sind, könnte sich das aktuelle Kursniveau mittel- bis langfristig einmal als sehr guter Einstiegszeit herausstellen.

Weiterlesen

Buch: Der reichste Mann der Weltgeschichte

von Greg Steinmetz

In dem heutigen Buch geht es nicht um Warren Buffett, nicht um Jeff Bezos und auch nicht Elon Musk. Das Buch, das ich heute vorstellen möchte, handelt von Jakob Fugger.

Reichtum über die Jahrhunderte zu vergleichen ist sehr schwierig. Außerdem kommt es bei Reichenlisten immer darauf an, ob man Monarchen und Diktatoren, die ganze Länder unter ihrer Kontrolle haben, mitzählt oder nicht. Nach einer Methode, auf die sich der Autor bezieht war Jakob Fugger der reichste Mann der Weltgeschichte. Nach anderen Listen, die ich bei Blick, Wirtschaftswoche und dem Stern im Internet gefunden habe, war er es nicht.

Letztlich sei das auch dahingestellt, denn eine faszinierende Persönlichkeit der deutschen Geschichte war Jakob Fugger in jedem Fall.

Weiterlesen

italienische Aktien: Leonardo

ISIN: IT0003856405

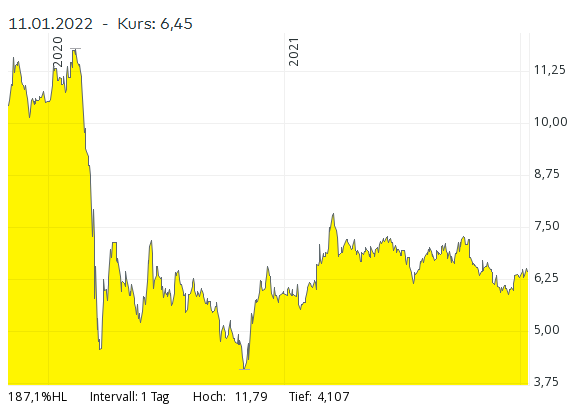
aktueller Kurs: 6,44 Euro

Leonardo habe ich aus zwei Gründen als nächstes in meiner neuen italienischen Serie herauspickt:

1) Als Flugzeug-, Hubschrauber- und Rüstungskonzern befinden sich die Geschäftsbereiche von Leonardo halbwegs nahe an meinem Circle of Competence.

2) Das für 2022 erwartete KGV liegt laut comdirect nur bei 5,6

Hauptsächlich die scheinbar absurd günstige Bewertung hat den Ausschlag gegeben Leonardo schnell anzuschauen. Wenn ich mir den „Corona“ Chart anschaue, liegt erst mal die Vermutung nahe, dass der Markt Leonardo als sehr stark von Corona betroffen eingeordnet hat. Das niedrige KGV spricht dafür, dass es in der Realität nicht ganz so schlimm ist.

Quelle: comdirect

Mir erschien das vielversprechend genug, um mir Leonardo etwas genauer anzuschauen.

Weiterlesen

Buch: Finanzielle Freiheit mit Dropshipping

von Fabian Siegler

Dropshipping oder auf deutsch Streckengeschäft ist eine spezielle Form des Handels. Hierbei hat der Händler gar keinen physischen Kontakt zu den von ihm verkauften Waren. Stattdessen werden diese direkt von dessen Lieferanten an den Käufer verschickt.

Keine eigene Logistik, kein Kapitalbedarf und kein Risiko durch einen Warenbestand. Diese Vorteile machen Dropshipping auch für Privatpersonen als Online Geschäft machbar und interessant.

Ich kannte zwar bisher das Grundprinzip dieses Geschäftsmodells aber nicht einmal den Fachbegriff Dropshipping geschweige denn irgendwelche Feinheiten.

Das Buch Finanzielle Freiheit mit Dropshipping bot mir deshalb die schöne Gelegenheit mal wieder etwas tiefer in ein für mich neues Thema einzusteigen.

Weiterlesen

Frohe Weihnachten und einen guten Rutsch

Wie jedes Jahr möchte ich allen meinen Lesern frohe Weihnachten und einen guten Rutsch ins neue Jahr wünschen.

Jedes Jahr nutze ich diese Gelegenheit auch für einen kleinen Jahresrückblick und bevor ich den schreibe lese ich immer den Artikel vom letzten Jahr. Während ich letztes Jahr dem DAX noch hinterhinkte und im Jahresvergleich um 10% im Minus lag, lief es dieses Jahr mit +15% in etwa ähnlich wie beim DAX. Mittelfristig hoffe ich immer noch, dass sich meine Investments in Flugzeuge (Aercap) und Tanker noch mal auszahlen werden.

Weiterlesen

Italienische Aktien: Unipol

ISIN: IT0004810054

aktueller Kurs: 4,685 Euro

Für meine kürzlich angekündigte Serie über italienische Aktien, habe ich den FT Stockscreener bemüht und da ich nicht vollständig und in alphabetischer Reihenfolge vorgehen will, habe ich mich stattdessen entschieden mir die Unternehmen nach Börsenkapitalisierung anzeigen zu lassen und mir dann welche ausgesucht, die mich interessieren.

Aus den Unternehmen mit mehr als 2,5 Mrd. Marktkapitalisierung habe ich mir erst mal 16 ausgesucht. Von diesen ersten 16 hat mich Unipol am neugierigsten gemacht, weil ich das Unternehmen nicht kannte und ich mich fragte, warum so ein großes Unternehmen mit einem KGV von 5,4 bei einer Dividendenrendite von über 8% bewertet wird.

Die Antwort war schnell klar. Unipol ist eine Versicherung und Versicherungen traut der Markt aktuell nicht viel zu.

Weiterlesen

kleine Serie: italienische Aktien

In meinen klassischen Fokus Branchen mit harten Assets in den Bilanzen finde ich weniger und weniger günstige Gelegenheiten oder ich sehe Gelegenheiten und genauso hohe Risiken (ein Hallo z.B. an die Bulker- und Containerschifffahrt). Breit gestreute ETFs machen zwar als Alternative finanziell sehr viel Sinn, sind aber intellektuell nicht besonders interessant.

2013 habe ich mich erst mal gründlich in die Schiffsbranche eingelesen, bevor ich mich überhaupt mit einzelnen Unternehmen beschäftigt habe. Da ich gerade mal wieder ein spannendes Projekt brauche könnte, das mich durch die dunkle Jahreszeit trägt, habe ich mich gefragt, mit welcher Branche ich mich jetzt vielleicht mal beschäftigen könnte. Als Idee herausgekommen ist dabei keine Branche sondern ein Land: Italien

Ich liebe Italien, träume davon dort eines Tages zumindest große Teile des Jahres zu leben und habe vor ein paar Jahren angefangen die Sprache zu lernen. Ich spreche und schreibe immer noch ziemlich holprig und falls einer meiner Leser zur Übung mit mir auf italienisch kommunizieren möchte, würde ich mich über eine Nachricht freuen. Lesen und verstehen kann ich italienisch inzwischen ganz passabel. Die großen italienischen Unternehmen berichten natürlich alle auch in englisch, aber ich denke früher oder später wird es von Vorteil sein auch mal in Originalquellen schauen zu können. Ob dann daraus dann auch Investment Ideen entstehen oder ich einstweilen auf dem ETF Pfad bleibe, wird sich dann zeigen…

Weiterlesen

Buch: Dear Mr. Chairman

von Jeff Gramm

Heute möchte ich mal wieder ein englisches Buch der Kategorie „Biographien und Deals“ vorstellen.

„Dear Mr. Chairman“ behandelt die Geschichte der aktivistischen Investoren. Also solchen Investoren, die Aktien von schlecht geführten Unternehmen nicht einfach verkaufen bzw. vermeiden, sondern aktiv Einfluss geltend machen.

Um als Aktivist erfolgreich zu sein, muss man streitbar sein und größere Beträge einsetzen können. Typische Aktivisten kaufen zwar häufig „nur“ Beteiligungen im einstelligen Prozentbereich, aber das erfordert selbst bei kleinen börsennotierten Gesellschaften trotzdem schnell Millionen. Insofern geht es bei „Dear Mr. Chairman“ aus meiner Sicht nicht darum den Protagonisten nachzueifern. Um faszinierende Geschichten und Personen geht es aber trotzdem.

Weiterlesen

Noratis: Wohnungen außerhalb der Metropolen

ISIN: DE000A2E4MK4

aktueller Kurs: 20,70 EUR

Die Deutsche Wohnen hat bekanntlich einen großen Schwerpunkt in Berlin und auch die übrigen Wohnungen finden sich überwiegend in Metropolregionen wie Frankfurt. Noratis ist eine Wohnungsgesellschaft, die einen ziemlich entgegensetzten Weg verfolgt und auf kleinere Städte und Randlagen setzt.

Ich habe Noratis auf dem Eigenkapitalforum 2018 kennengelernt und seither regelmäßig verfolgt. Zwei Dinge haben mir bisher die Bewertung erschwert und mich deshalb von einem Kauf abgehalten:

1) Noratis hat schwierige Objekte gekauft, um sie behutsam neu aufzustellen und mit Sanierer/Entwickler Gewinn wieder an andere Investoren zu verkaufen.

2) Noratis hat nach HGB bilanziert, so dass zum Immobilienvermögen immer nur die Buchwerte verfügbar waren. Man kann zu Gutachter Marktwerten stehen wie man will, aber gar keine Indikation zu stillen Reserven zu haben, macht einem das Leben schwerer.

Beide Punkte haben sich in diesem Jahr zumindest etwas geändert, so dass ich jetzt mal die Gelegenheit ergreife, um Noratis tiefergehend vorzustellen.

Weiterlesen