Kategoriearchiv: Analysen

BASF – Aktien und kurze Anleihe

aktueller Kurs Aktie: 42,635 Euro

ISIN Anleihe: XS1017833242

aktuelle Rendite Anleihe: 1,2%

BASF ist das nächste Unternehmen in der Reihe derer für die ich seit Wochen einen Nachkauf überlege und die nun Zahlen für das zweite Quartal vorgelegt haben.

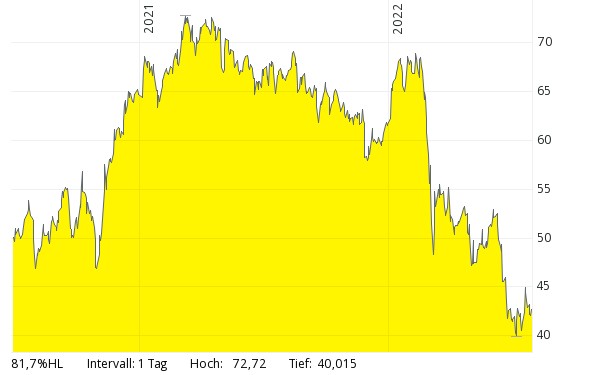
Ich habe mich für etwas über zwei Jahren bei einem Kurs von knapp unter 50 Euro entschieden BASF als hoffentlich langweiliges Basisinvestment in mein Depot zu legen. Nach dem Auslaufen eines parallel gekauften Discount Zertifikats habe ich Anfang 2021 bei etwas über 66 Euro noch mal nachgekauft. Da der Kurs 2018 mal fast bei 100 Euro lag, schien das nicht so abwegig. Trotzdem zeigt der folgende Chart zeigt, dass mein Timing nicht besonders gut war.

Quelle: comdirect.de

Der Kurs ist nun so niedrig wie seit der Finanzkrise vor mehr als 10 Jahren nicht mehr.

Weiterlesen →

steigende Zinsen – Nachkauf und Verkauf

aktueller Kurs Deutsche Bank: 7,99 Euro

aktueller Kurs Farmland Partners: 14,45 USD

Mein heutiger Beitrag knüpft an einen aus dem Juni an. Weltweit scheint der langfristige Trend niedrigster und vielleicht noch wichtiger, sinkender Zinsen beendet zu sein. Wenn sich das nicht nur als temporäres Phänomen herausstellt und auch nicht auf einem Niveau halt macht, das historisch immer noch extrem niedrig ist, wird das nicht für die Bewertung von Aktien über die Diskontierung der vermuteten zukünftigen Gewinne Auswirkungen haben, sondern auch für die Geschäftsmodelle vieler Unternehmen, also die Gewinne an sich.

Ich habe in den letzten Wochen weiter überlegt in wie fern ich mein Depot deshalb anpassen sollte. Die beginnende Quartalssaison habe ich heute dann für zwei Entscheidungen zum Anlass genommen.

Weiterlesen →

italienische Aktien: ERG SpA

ISIN: IT0001157020

aktueller Kurs: 30,12 Euro

Ich bin aktuell bezüglich Aktien immer noch hin und her gerissen zwischen nachkaufen (z.B. Vopak) und verkaufen (z.B. den Rest von Bollorè). In der Zwischenzeit, habe ich mir mal wieder einen Wert für meine lockere Serie italienischer Aktien vorgenommen.

Dieses Mal ist es mir fast schon ein bisschen peinlich, dass ich auf diesen Wert über den Umweg italienische Aktien aufmerksam geworden bin. Denn schließlich behaupte ich immer, dass erneuerbare Energien eindeutig zu meinem Circle of Competence gehören und so hätte ich von ERG eigentlich schon vorher mal was hören müssen. Immerhin ist ERG nach eigenen Angaben der größte Windpark Betreiber Italiens und mit einer Börsenkapitalisierung von 4,5 Mrd. Euro eines der größten erneuerbare Energie Unternehmen Europas.

Weiterlesen →

Air Lease – Flugzeugleasing Anleihe 2026

ISIN: US00914AAJ16

aktuelle Rendite: 5,5%

Ich habe 2018 eine Air Lease Anleihe gekauft, die nun fällig wird. Wie kürzlich schon beschrieben, tue ich mich aktuell schwer Aktien und gerade auch Flugzeugleasing Aktien nachzukaufen. Das ist aber eher eine Sorge bezüglich der Umkehr eines sehr langfristigen Trends. Mittelfristig halte ich die großen Leasinggesellschaften aber für gut aufgestellt, was man meiner Meinung nach auch daran gesehen hat, wie gut sie durch die bisherige Pandemie gekommen sind.

Interessanterweise hat mich 2018 schon beim Kauf der ersten Anleihe eine ähnliche Argumentation umgetrieben. Ich verweise deshalb auf den alten Artikel und verzichte darauf das alles noch mal aufzuschreiben. Die Zahlen haben sich natürlich in den letzten Jahren etwas geändert unter anderem durch eine wesentlich größere Flotte und ein wenig überproportional mehr Verbindlichkeiten. Insgesamt bleibt meine Überlegung aber genau gleich.

Weiterlesen →

Kaufen oder Verkaufen oder beides gleichzeitig?

In der aktuellen Marktlage habe ich gerade überhaupt keine Tendenz ob die Teils deutlich gesunken Kurse zum Einstieg einladen oder erst der Anfang eines längeren Bärenmarktes sind.

Aercap ist da für mich mal wieder das beste Beispiel. Die nach Russland verleasten Flugzeuge wurden vollständig abgeschrieben. Mögliche und aus meiner Sicht wahrscheinliche Zahlungen aus Russland und vor allem von den Versicherungen werden erst gebucht, wenn sie geleistet wurden oder zumindest sehr absehbar sind. Hier stecken potentiell stille Reserven in Milliardenhöhe. Dennoch ist der Kurs von Aercap derzeit nach meinem Bewertungsschema, bei dem ich einiges unberücksichtigt lasse, deutlich unter dem schon reduzierten Buchwert. In der Vergangenheit war so ein Kursniveau für mich immer ein guter Einstiegszeitpunkt. Andererseits mache ich mir aber Gedanken, ob wir in der Luftfahrt vor dem Anfang des Endes des Wachstumstrends der letzten 50 Jahre stehen. Zuletzt waren es vor allem die Billig Airlines, die für das Wachstum gesorgt haben. Das ging durch tendenziell immer weiter sinkende Kosten. Für mich sieht es aber so aus, dass 3 Hauptkosten tendenziell eher (stark) im steigen begriffen sind:

1) Die Treibstoffkosten steigen mit den steigenden Ölpreisen

2) Das Personal ist knapp weil es von vielen Airlines zu lange zu schlecht behandelt wurde und sich in der Corona Krise andere Beschäftigungen gesucht hat. Auch aufgrund der gestiegenen Lebenshaltungskosten werden die Personalkosten m.E. steigen.

3) Steigende Zinsen führen zu steigenden Leasingraten und machen damit die Flugzeuge teurer.

Negativ hinzu kommt der Druck etwas gegen den CO2 Ausstoß der Branche zu tun, der auch noch besonders klimaschädlich ist.

Da ich so hin und her gerissen bin, habe ich heute erst mal nur ein kleine Aktion durchgeführt.

Bollorè Gewinnmitnahme

Weiterlesen →
Vopak – Tank-Infrastruktur weltweit

ISIN: NL0009432491

aktueller Kurs: 26,73 EUR

Vopak oder mit mit vollem Namen „Koninklijke Vopak N.V“ ist eine niederländische Gesellschaft die weltweit große Tankanlagen für Chemikalien, Öl- und Gas sowie Pflanzenöle und Biotreibstoffe betreibt.

Ich habe Vopak schon seit Februar 2020 auf der Watchlist. Damals las ich irgendwo von dem Unternehmen und war sofort interessiert, denn Tank-Infrastruktur passt gut zu meinem Sachwert orientierten Investmentansatz. Meine Regel Nummer 1 für Sachwert-Aktien ist es aber nach einigen teuren Erfahrungen, nicht weit entfernt vom Buch- bzw. Substanzwert zu kaufen. Als ich auf Vopak aufmerksam wurde, notierte die Aktie bei mehr als dem Doppelten des Buchwerts und kam so für mich zum Glück nicht in Frage.

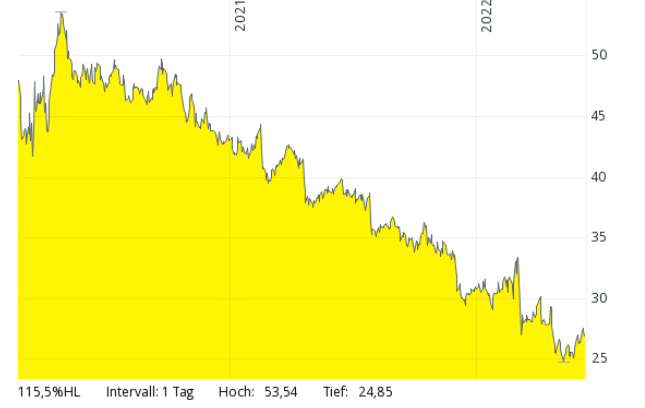
Kurz nach dem ich irgendwo über Vopak gelesen habe, erreichte der Kurs seine Spitze. Das war die Zeit als der Ölpreis noch teilweise unter 30 USD lag und sogar Öltanker in schwimmende Lagerstätten verwandelt wurden. Das war natürlich gut für Vopak, das 2019 ein sehr gutes Jahr hatte. Mehr noch wurde der Kurs aber meiner Meinung nach von der Story getrieben, dass zum damaligen Zeitpunkt Öllager Kapazitäten knapp wurden. Entgegengesetzt zum seitdem wieder steigenden Ölpreis sank der Kurs von Vopak inzwischen um ungefähr die Hälfte. Dadurch entspricht der Kurs heute in etwa dem Buchwert. Da Vopak in dieser Woche außerdem seinen Capital Markets Day abgehalten hat, machte es für mich Sinn jetzt mal einen Beitrag über Vopak zu schreiben, um währenddessen zu einer Entscheidung über einen Kauf zu kommen,

Weiterlesen →

Teekay Corp – fast ein net net

aktueller Kurs: 3,49 USD

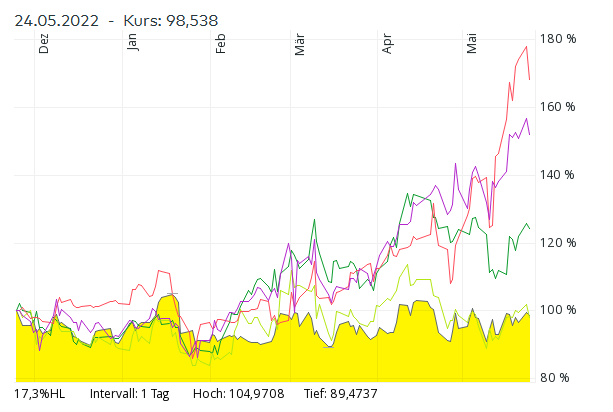
Seit dem Ausbruch des Kriegs in der Ukraine ist mir aufgefallen, dass mit Ausnahme von Teekay Corp meine Tanker Aktien fast alle gut gelaufen sind.


Quelle: comdirect

Die Berichtssaison zum ersten Quartal habe ich jetzt mal zum Anlass genommen, zu schauen, ob ich eine Erklärung für diese underperformance finde.

Weiterlesen →

italienische Aktien – Autogrill

ISIN: IT0001137345

aktueller Kurs: 5,85 Euro

Für die nächste Auswahl in meiner italienischen Serie gab es zwei Gründe. Zum einen löst Autogrill bei mir ganz einfach positive Urlaubsgefühle aus, da ich das Unternehmen von den Autobahnraststätten in Italien kenne. Da bin ich dann auch mal neugierig wie die wirtschaftlichen Eckdaten aussehen.

Während meiner Private Equity Zeit wurde außerdem die deutsche Tank & Rast von einem Konkurrenten von uns übernommen. Diese Erinnerung und die daraus abgeleitete Erwartung von stabilen, langfristigen Cash Flows spricht für mich auch dafür, dass Autogrill auch als Börsenwert und nicht nur für Panini und Espressi eine gute Adresse sein könnte.

Weiterlesen →

italienische Aktien: amplifon

ISIN: IT0004056880

aktueller Kurs: 38 Euro

amplifon habe ich als nächstes in meiner kleinen Reihe über italienische Aktien gewählt, weil ich überrascht war, dass amplifon ein italienisches Unternehmen ist. Einen Höhrgeräte Konzern hätte ich eher in Deutschland, der Schweiz, Japan oder auch den USA vermutet.

Aus dieser Überraschung heraus und weil ich Höhrgeräte für ein zukunftsträchtiges Produkt halte, habe ich mir amplifon einmal angeschaut, auch wenn Unternehmen mit einem KGV von 36 sonst eher nicht so von mir beachtet werden.

Weiterlesen →

Deutsche Bank Aktienanleihe

ISIN: DE000HVB6887

aktueller Kurs: 91,48%

Als vorerst letzten Beitrag zu meinem verstärkten Engagement in Finanztitel schreibe ich heute über eine relativ neue Aktienanleihe der UniCredit auf die Deutsche Bank.

Aktienanleihen oder andere Zertifikate kommen mir häufig in den Sinn, wenn ich mir denke, dass es gut gewesen wäre, früher mehr nach- oder einzukaufen. So zum Beispiel auch bei der Deutsche Bank, die ich letztes Jahr zu 10,74 nachgekauft habe, nach dem der Kurs vorher jahrelang teils deutlich unter 10 Euro gelegen hatte. Andererseits hat der Kurs jüngst aber auch mal wieder die 14 Euro überschritten. Trotz der heutigen Korrekturen durch den russischen Einmarsch in der Ukraine liegt der der Kurs der Deutsche Bank während ich dies schreibe noch bei knapp 12 Euro. Das ist kein Niveau auf dem ich jetzt dringend noch mehr kaufen muss, aber bei 8,64 Euro sieht es für mich schon anders aus.

Weiterlesen →